Venezuela no enfrenta simplemente un problema de denominación monetaria o de tipo de cambio. Después de tantos años de alta inflación descontrolada, depreciación y pérdida de
confianza, la cuestión elemental es ¿Qué condiciones económicas e institucionales necesita una moneda para conservar su valor en el tiempo?
El problema monetario no termina al establecer a dedo una nueva cifra de paridad.
Una moneda puede cambiar de nombre, eliminar ceros o establecer administrativamente un determinado valor de referencia. Ninguna de esas decisiones garantiza por sí sola que conserve poder adquisitivo, la cual es la razón de ser de una moneda. El valor estable de una moneda depende finalmente de factores mucho más profundos, como estabilidad de precios, disciplina fiscal, productividad, disponibilidad de reservas líquidas, confianza institucional, fortaleza del sector externo y credibilidad de la autoridad monetaria. Esta distinción es especialmente importante en Venezuela, donde la inflación y la depreciación monetaria han condicionado durante años las decisiones de hogares, empresas e instituciones públicas y han traído consecuencias catastróficas.
Siendo la realidad venezolana una economía todavía sometida a una elevada incertidumbre inflacionaria
Las Perspectivas de la Economía Mundial del Fondo Monetario Internacional (FMI) proyectan para Venezuela una variación muy elevada de los precios al consumidor durante 2026.
Ese dato debe utilizarse con prudencia. El propio Fondo advierte en su documentación sobre Venezuela que la escasez de información, los efectos de los episodios de hiperinflación y la incertidumbre estadística dificultan la estimación de algunos indicadores macroeconómicos serios del país. Por ello, más importante que convertir una proyección concreta en una imposición es entender lo que refleja, Venezuela continúa teniendo ante sí un problema serio de estabilidad monetaria y de confianza, y en economía la confianza lo es todo.
¿Puede calcularse cuánto debería valer el bolívar?
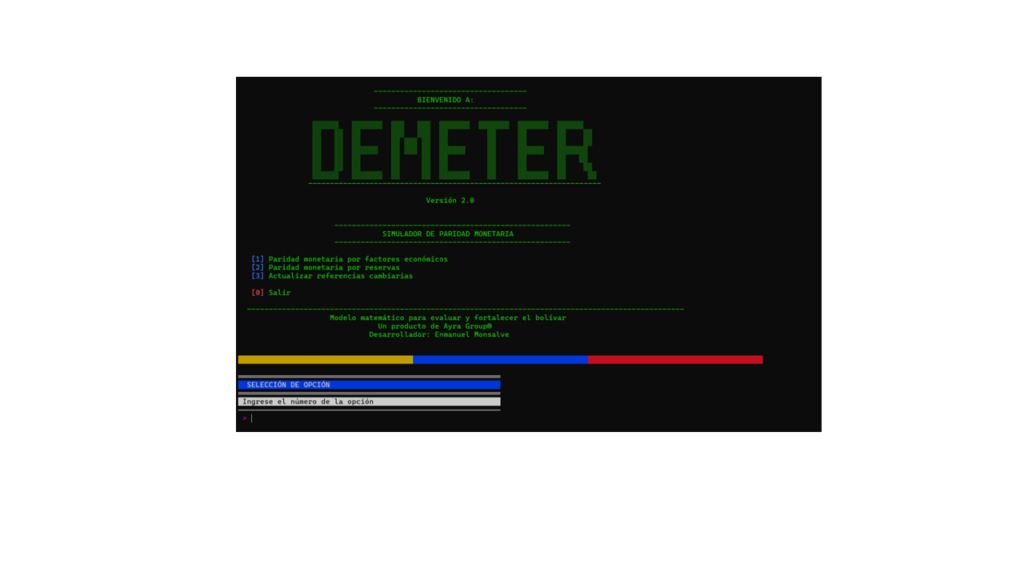
Uno de los estudios técnicos incorporados a la documentación de Provincias Unidas de Venezuela explora precisamente esta pregunta. El trabajo utiliza una herramienta computacional desarrollada por el Ing. Enmanuel Monsalve denominada DEMETER para estudiar escenarios monetarios a partir de 2 grupos de variables. Un módulo trabaja con factores económicos y otro estudia elementos relacionados con el respaldo monetario. En el escenario original, el primer módulo produjo un resultado cercano a 39,86 bolívares por dólar y el segundo uno aproximado a 23 bolívares por dólar. El promedio simple de ambos produjo una cifra próxima a 31,43, redondeada a unos 32 bolívares por dólar.
Sin embargo, esa cifra no debe interpretarse como una tasa oficial propuesta por PUV ni como el “valor verdadero” del bolívar. La versión revisada del estudio establece expresamente que el resultado depende de los parámetros utilizados, de los datos disponibles y de decisiones metodológicas del propio modelo. Cambiar cualquiera de esas variables puede cambiar sustancialmente el resultado.
Una simulación no es una política cambiaria
La diferencia entre una simulación económica y una política monetaria es fundamental. Una simulación permite preguntar qué ocurriría bajo determinados supuestos. Una autoridad monetaria, en cambio, debe operar en una economía verdadera y responder a reservas disponibles, liquidez, producción, cuentas fiscales, expectativas, movimientos de capital, comercio exterior y comportamiento de millones de agentes económicos, el trabajo del gobierno es hacer que esos supuestos sean realidad en la economía.
Por eso Provincias Unidas de Venezuela no plantea que una determinada cifra obtenida mediante DEMETER deba decretarse como tipo de cambio. El estudio puede utilizarse como una herramienta para comparar escenarios y evaluar las variables que mejorarían o deteriorarían la fortaleza monetaria. La decisión efectiva correspondería a las instituciones monetarias competentes y
debería apoyarse en información económica actualizada. La cual se puede acceder solo estando en el gobierno y administración del Estado, ya que Venezuela es un agujero negro.
Recursos naturales no equivalen automáticamente a reservas monetarias
Venezuela posee importantes recursos naturales. Esa realidad puede fortalecer su capacidad productiva y patrimonial, pero no significa que todo recurso existente bajo el territorio pueda contabilizarse directamente como reserva monetaria.
Existe una diferencia esencial entre patrimonio nacional y activos de reserva. Para respaldar operaciones monetarias internacionales, las reservas deben cumplir características de disponibilidad, control y liquidez que un yacimiento todavía no explotado no posee simplemente por existir y allí es donde entra el trabajo de un Estado serio, convertir esos yacimientos en reserva monetaria efectiva. Petróleo, minerales y otros activos estratégicos pueden generar riqueza si son explotados de manera productiva, transparente y sostenible. Pero su valor potencial no sustituye automáticamente a reservas internacionales líquidas.
El papel del Banco Central Federal
En la arquitectura propuesta por Provincias Unidas de Venezuela, la estabilidad monetaria corresponde al Banco Central Federal. El proyecto plantea que la institución tenga autonomía y que su función principal sea preservar la estabilidad de la moneda y proteger su poder adquisitivo. La lógica detrás de esta autonomía es sencilla, la autoridad encargada de la moneda no debería convertirse en un instrumento financiero ordinario del gobierno de turno que temporalmente administra la Federación. La propuesta también conecta la política monetaria federal con las Tesorerías Regionales. Estas administrarían recursos regionales dentro de un sistema que debe mantener integración macroeconómica común. La autonomía regional, por tanto, no significaría ocho políticas monetarias ni ocho monedas diferentes. El espacio monetario seguiría siendo común para toda la Unión.
Disciplina fiscal y estabilidad monetaria son inseparables
Incluso el banco central mejor diseñado tendría dificultades para defender una moneda si debe compensar permanentemente desequilibrios fiscales insostenibles. Por eso la arquitectura monetaria necesita estar acompañada por disciplina en las cuentas públicas. El modelo económico de PUV propone Tesorerías Regionales responsables de sus ingresos, gastos e inversiones y establece una relación entre estas y las instituciones monetarias federales para preservar la estabilidad macroeconómica. Esto incorpora también un principio importante para la deuda regional, una Provincia no debería poder endeudarse suponiendo que la Federación la rescatará automáticamente sus obligaciones si la gestión resulta insostenible. (eso se llama responsabilidad fiscal)
Una moneda fuerte necesita una economía que produzca
La estabilidad monetaria tampoco puede separarse de la economía verdadera. Si una economía produce poco, depende excesivamente de importaciones, destruye su base empresarial o no genera suficientes bienes y servicios, la política monetaria dispone de menos herramientas para sostener de manera duradera el valor de su moneda.
Aquí aparece una conexión directa con el modelo económico territorial de PUV, la propuesta busca que las Provincias tengan incentivos para ampliar su actividad productiva y su base fiscal, en lugar de estructurar su funcionamiento principalmente alrededor de transferencias procedentes de una renta central. La idea puede resumirse en una de las tesis económicas del proyecto: de distribuir riqueza a crear riqueza.
¿Dolarizar, mantener el bolívar o crear otra moneda?
El debate venezolano suele presentar estas alternativas como si escoger un nombre o una unidad monetaria resolviera automáticamente el problema.
No es así.
La dolarización puede eliminar determinados riesgos de emisión monetaria doméstica, pero también supone renunciar a una política monetaria propia, renunciar a soberanía, proyectos monetarios-económicos propios y declararse incompetente para administrar nuestra propia economía. Mantener una moneda nacional conserva esa capacidad, pero exige instituciones capaces de sostener su credibilidad.
Por tanto, la pregunta relevante no es únicamente qué moneda utilizar, la pregunta es ¿qué instituciones, reglas fiscales, reservas y fundamentos productivos existirán detrás de esa moneda?
Primero credibilidad, después paridad
Una recuperación monetaria sostenible no comienza anunciando cuánto debería valer el bolívar. Comienza reconstruyendo las condiciones que permiten que ciudadanos, empresas e inversores crean que el valor de la moneda de mañana no dependerá de una decisión política improvisada.
Eso exige estadísticas confiables, disciplina fiscal, producción, reservas líquidas, seguridad institucional y una autoridad monetaria profesional. DEMETER puede ayudar a estudiar y proyectar escenarios. Ningún modelo matemático por sí solo puede sustituir esas condiciones. Pero si ayuda enormemente a proyectar situaciones e ir tomando medidas de ajustes y correctivas en el camino para lograr el objetivo deseado.
El objetivo monetario que plantea Provincias Unidas de Venezuela no debería entenderse, por tanto, como alcanzar una cifra determinada frente al dólar, sino como construir un sistema en el que la moneda vuelva a cumplir su función más elemental, conservar razonablemente el valor del trabajo, el ahorro y los intercambios de los ciudadanos.
Fuentes y documentos de referencia
- Fondo Monetario Internacional, World Economic Outlook 2026 y ficha económica de Venezuela.
- Estudio Técnico: Revalorización del Bolívar, edición revisada 2026, Provincias Unidas de Venezuela.
- Modelo Económico de Provincias Unidas de Venezuela, 2026.
- Constitución Federal y documentación institucional del Banco Central Federal de PUV.
Nota editorial: el resultado cercano a 32 Bs/USD incluido en el estudio técnico es una simulación dependiente de supuestos y datos. No constituye una tasa de cambio oficial ni una promesa de política monetaria de Provincias Unidas de Venezuela.
Gabriel Malave.